En VEFA, vous ne payez pas votre logement en une seule fois. Le prix est réglé progressivement, à mesure que le chantier avance, selon un échéancier encadré par la loi. Comprendre ce mécanisme d'appels de fonds est essentiel pour organiser son financement et anticiper le coût du crédit pendant la construction.
Sommaire
En VEFA, vous ne payez pas votre logement en une seule fois. Le prix est réglé progressivement, à mesure que le chantier avance, selon un échéancier encadré par la loi. Comprendre ce mécanisme d'appels de fonds est essentiel pour organiser son financement et anticiper le coût du crédit pendant la construction.
Le principe du paiement échelonné
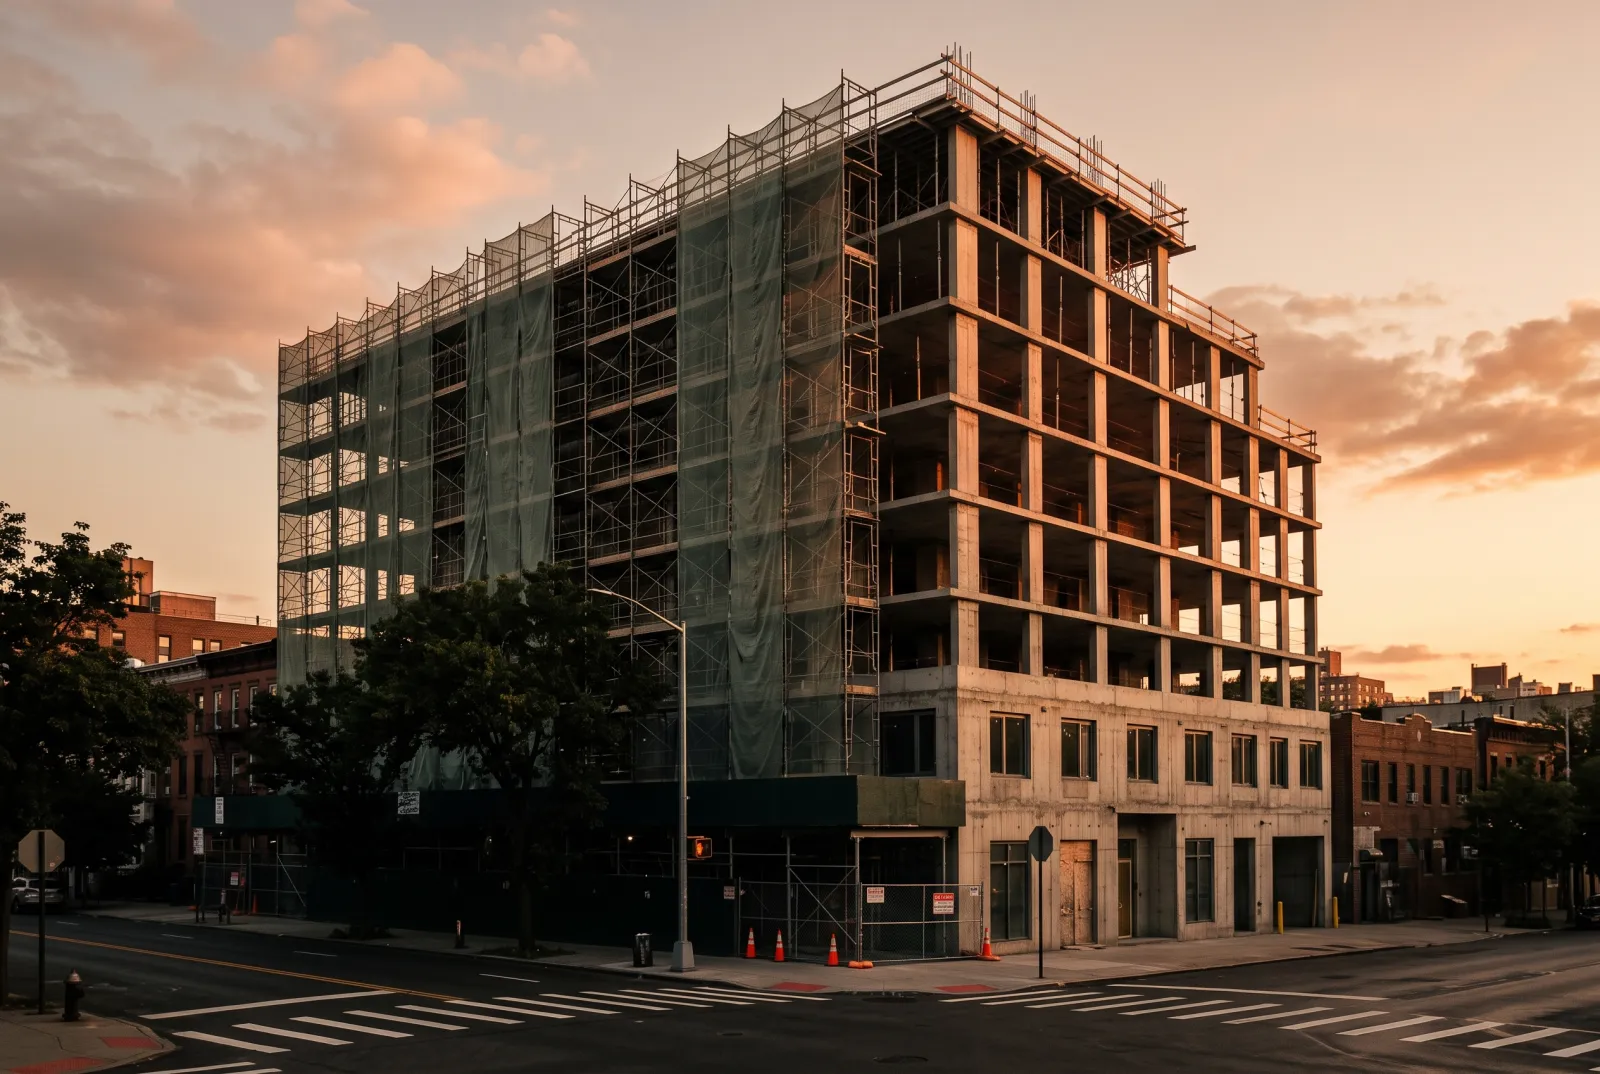
Le Code de la construction et de l'habitation interdit au promoteur d'exiger le paiement total avant la livraison. Le prix est donc fractionné : chaque versement correspond à une étape franchie du chantier. Ce système protège l'acquéreur, qui ne paie que ce qui est réellement construit, et le promoteur, qui finance l'opération au fil de l'eau.
Les plafonds légaux des appels de fonds
La loi fixe des montants maximaux cumulés que le promoteur ne peut dépasser :
- 35 % du prix à l'achèvement des fondations ;
- 70 % à la mise hors d'eau (toiture posée) ;
- 95 % à l'achèvement de l'immeuble ;
- 100 % à la livraison du logement.
Le promoteur peut décomposer ces paliers en étapes intermédiaires (par exemple 25 % au démarrage des travaux, 50 % au plancher haut du rez-de-chaussée), mais sans jamais dépasser les plafonds. L'échéancier précis figure dans l'acte de vente.
Le premier versement à la signature de l'acte
Lors de la signature chez le notaire, vous réglez la fraction du prix correspondant à l'avancement réel des travaux à cette date, déduction faite du dépôt de garantie versé à la réservation. Si vous achetez un logement dont le chantier est déjà bien avancé, ce premier versement peut être important. Vous payez également les frais de notaire.
Comment sont déclenchés les appels de fonds ?
À chaque étape, le promoteur vous adresse un appel de fonds accompagné d'une attestation d'avancement établie par l'architecte ou le maître d'œuvre. Vous disposez généralement de quelques semaines pour régler. Si vous financez à crédit, vous transmettez l'appel à votre banque, qui débloque les fonds directement au promoteur.
Les intérêts intercalaires
C'est le point souvent sous-estimé. La banque débloque le prêt par tranches ; pendant la construction, vous payez chaque mois les intérêts sur les sommes déjà versées, sans encore amortir le capital. Ces intérêts intercalaires peuvent représenter plusieurs milliers d'euros sur 18 à 24 mois de chantier. Deux solutions : le différé partiel (vous payez uniquement les intérêts) ou le différé total (rien pendant la construction, mais un coût global plus élevé). Si vous êtes locataire, anticipez le cumul loyer + intérêts intercalaires.
Le solde de 5 % à la livraison
Le dernier versement intervient le jour de la remise des clés. Si vous constatez des défauts de conformité ou des malfaçons, vous pouvez consigner ces 5 % chez un notaire ou à la Caisse des dépôts jusqu'à leur réparation. C'est un levier important pour obtenir la levée des réserves.
Conclusion
Le paiement en VEFA suit un calendrier légal qui sécurise l'acquéreur. Bien anticipé, notamment sur la question des intérêts intercalaires, il permet de financer sereinement son logement neuf. Avenir Vefa vous aide à construire votre plan de financement. Contactez-nous.
Acheter sur plan, accompagné de la réservation à la remise des clés
Laurent ou Norman vous rappelle sous 24 h pour étudier votre projet et vous présenter les programmes pertinents.